Argent de poche : à quel âge et combien donner à son enfant
« Tu me donnes de l'argent de poche, comme les copains ? » La question tombe souvent plus tôt que prévu, parfois dès l'école primaire, et laisse bien des parents hésitants. Faut-il commencer, à quel âge, et surtout combien donner sans tomber ni dans l'excès ni dans une avarice qui n'apprendrait rien à l'enfant ?
L'argent de poche n'a rien d'un simple cadeau récurrent : bien pensé, c'est un véritable outil d'apprentissage de la gestion, de la patience et de la valeur des choses. Voici comment l'aborder sereinement, selon l'âge de l'enfant.
Pourquoi donner de l'argent de poche a un intérêt éducatif
Manipuler de l'argent concrètement, faire des choix et parfois se tromper reste la meilleure école pour comprendre la valeur des choses. Un enfant qui économise plusieurs semaines pour un jouet convoité apprend la patience et la notion d'effort, deux compétences bien plus utiles à long terme que le jouet lui-même.
L'argent de poche permet aussi d'aborder naturellement des sujets comme l'épargne, les envies versus les besoins, ou encore les petites déceptions liées à un achat raté. Autant de notions qu'il vaut mieux expérimenter tôt, sur de petites sommes, plutôt que de les découvrir à l'âge adulte avec un vrai budget en jeu.
À quel âge commencer et quel montant donner
Les montants varient fortement selon les familles, les régions et le niveau de vie, mais quelques repères communément observés permettent de se situer sans se tromper de beaucoup.
| Âge de l'enfant | Montant mensuel indicatif | Fréquence conseillée |
|---|---|---|
| 6 à 7 ans | 2 à 5 euros | Hebdomadaire, en petites pièces |
| 8 à 10 ans | 5 à 10 euros | Mensuelle |
| 11 à 13 ans | 10 à 20 euros | Mensuelle |
| 14 à 17 ans | 20 à 40 euros | Mensuelle, parfois avec compte bancaire dédié |
Ces montants restent indicatifs et doivent surtout rester cohérents avec le budget familial. Mieux vaut un montant modeste mais versé régulièrement qu'une somme plus généreuse donnée de façon irrégulière, car c'est justement la régularité qui permet à l'enfant d'apprendre à planifier ses petites dépenses.
Comment instaurer l'argent de poche à la maison
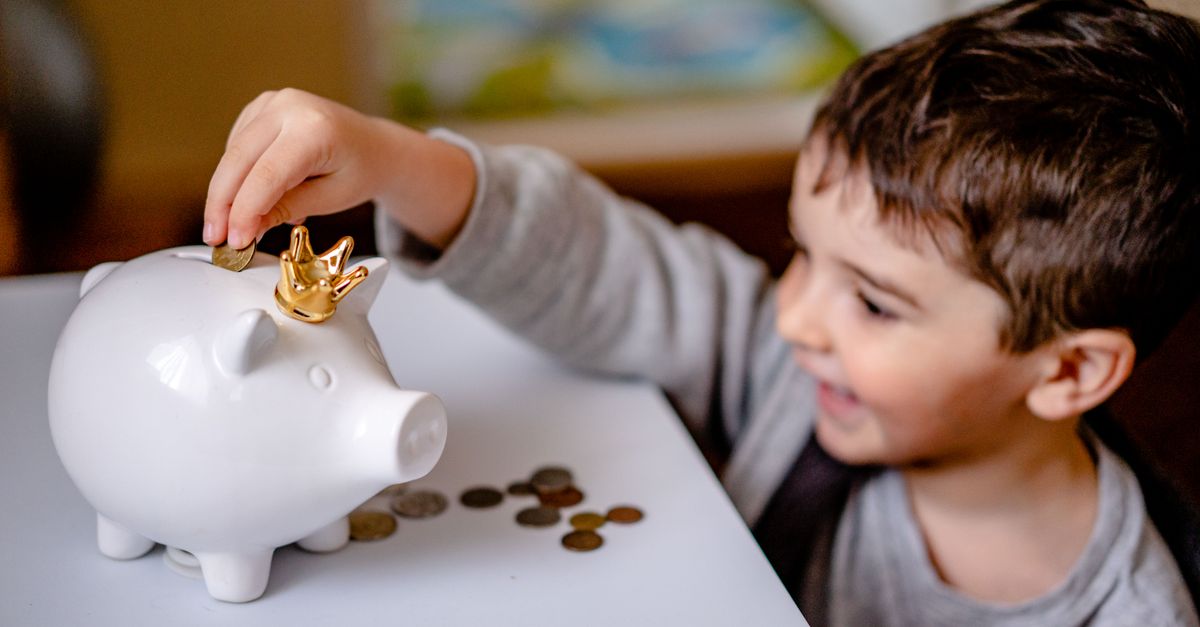
Fixer un jour précis de versement, toujours le même, aide l'enfant à se repérer et donne une vraie valeur pédagogique au rituel. Beaucoup de familles associent ce moment à une petite tirelire transparente, qui permet de visualiser concrètement l'argent qui s'accumule, un repère très parlant pour les plus jeunes qui ont encore du mal à se représenter des chiffres abstraits.
Il est également utile de définir ensemble ce que l'argent de poche doit couvrir : petits plaisirs uniquement, ou une partie des fournitures scolaires et des sorties entre amis pour les plus grands. Cette discussion, adaptée à l'âge, prépare progressivement l'enfant à des responsabilités financières plus importantes, un peu comme apprendre à gérer son budget mensuel à l'âge adulte, en miniature.
Les erreurs les plus courantes à éviter
Lier systématiquement l'argent de poche aux notes scolaires ou aux tâches ménagères de base reste débattu chez les spécialistes de l'éducation : cela risque de transformer l'entraide familiale en simple transaction commerciale. Mieux vaut réserver les petites rémunérations à des tâches vraiment optionnelles, laver la voiture ou ranger le garage par exemple, et garder l'argent de poche régulier indépendant des résultats scolaires.
Autre piège fréquent, reprendre l'argent en cas de bêtise ou de punition : cela brouille le message et transforme un outil d'apprentissage en moyen de pression. Il vaut mieux séparer clairement les sanctions éducatives de la gestion de l'argent de poche, pour que l'enfant continue à percevoir ce dernier comme un espace de liberté et d'apprentissage, pas comme une récompense conditionnelle. Cette logique d'apprentissage par la pratique rejoint d'ailleurs celle des activités adaptées aux tout-petits, où l'on privilégie déjà l'expérimentation directe plutôt que la leçon théorique.
Conseils pratiques pour accompagner l'enfant
Proposer, sans imposer, de diviser l'argent reçu en trois parts, une pour dépenser tout de suite, une pour épargner et une pour un projet plus lointain, initie très tôt à une gestion équilibrée. Laisser l'enfant faire ses propres erreurs de dépense, dans la limite du raisonnable, reste plus formateur que de tout décider à sa place.
Enfin, réévaluer le montant une fois par an, en fonction de l'âge et des nouvelles responsabilités confiées, évite de se retrouver avec un montant devenu inadapté au fil du temps, trop faible pour un adolescent ou au contraire trop généreux pour un enfant plus jeune.
- La plupart des familles françaises commencent l'argent de poche entre six et huit ans
- La régularité du versement compte plus que le montant exact donné
- Mieux vaut séparer l'argent de poche des notes scolaires et des punitions
- Diviser l'argent entre dépense, épargne et projet initie à une gestion équilibrée
- Le montant doit être réévalué chaque année selon l'âge de l'enfant
Questions fréquentes
À quel âge faut-il commencer à donner de l'argent de poche ?
La plupart des familles démarrent entre six et huit ans, souvent au moment de l'entrée à l'école primaire. Il n'existe toutefois aucune obligation d'âge précis : ce qui compte, c'est la régularité une fois le principe instauré.
Faut-il donner l'argent de poche chaque semaine ou chaque mois ?
Un versement hebdomadaire convient mieux aux jeunes enfants, qui ont du mal à se projeter sur un mois entier. À partir de huit ou dix ans, un versement mensuel devient plus formateur pour apprendre à répartir la somme dans le temps.
Faut-il lier l'argent de poche aux bonnes notes à l'école ?
La majorité des pédagogues déconseillent cette pratique, qui transforme les résultats scolaires en transaction. Mieux vaut garder l'argent de poche indépendant des notes et réserver d'éventuelles rétributions à des tâches vraiment optionnelles.
Que faire si l'enfant dépense tout immédiatement ?
C'est une étape normale d'apprentissage : laisser l'enfant vivre les conséquences d'une dépense impulsive, sans avancer d'argent supplémentaire, l'aide à comprendre progressivement l'intérêt d'épargner pour un projet plus important.